فدرال رزرو برای اولین بار در سه سال گذشته نرخ بهره را افزایش داد؛ تقابل با کاخ سفید و چشمانداز سختگیرانهتر . از میدان جنگ تا والاستریت؛ افزایش نرخ بهره آمریکا میتواند معادلات نفت، دلار و هزینههای جنگ را پیچیدهتر کند.
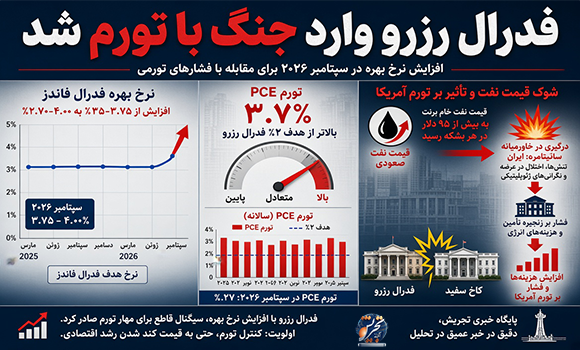
به گزارش پایگاه خبری تجریش ؛ کمیته بازار آزاد فدرال (FOMC) در نشست ۱۵ و ۱۶ سپتامبر ۲۰۲۶ با رأی یکصدا ۱۲ بر صفر، نرخ بهره معیار خود را ۰٫۲۵ واحد درصد افزایش داد و دامنه هدف را به ۳٫۷۵ تا ۴ درصد رساند. این اولین افزایش نرخ بهره از ژوئیه ۲۰۲۳ محسوب میشود و تحت ریاست کوین وارش، رئیس جدید فدرال رزرو که توسط دونالد ترامپ منصوب شده، صورت گرفت.
جزئیات تصمیم فدرال رزرو
در بیانیه رسمی کمیته آمده است که فعالیت اقتصادی با سرعتی مطلوب در حال گسترش است، هزینهکرد داخلی مقاوم مانده، رشد بهرهوری قوی و سرمایهگذاری سرمایهای قدرتمند است. اشتغال نیز با نیروی کار همگام پیش میرود و نرخ بیکاری تغییر چندانی نکرده است. با این حال، تورم همچنان بالا باقی مانده و اقدام امروز به بازگشت سریعتر به هدف ۲ درصدی کمک خواهد کرد. کمیته تأکید کرد که «ثبات قیمتها را تضمین خواهد کرد».
طبق پیشبینیهای اقتصادی بهروزشده (Summary of Economic Projections یا همان «نقطهچین»):
- تورم PCE برای پایان ۲۰۲۶ به ۳٫۷ درصد (بالاتر از پیشبینی قبلی ۳٫۶ درصد) و تورم هستهای به ۳٫۴ درصد رسیده است.
- رشد تولید ناخالص داخلی واقعی برای ۲۰۲۶ حدود ۲٫۳ درصد و برای ۲۰۲۷ حدود ۲٫۴ درصد پیشبینی شده است.
- نرخ بیکاری در حدود ۴٫۱ درصد ثابت مانده است.
- اکثریت مقامات (۱۶ نفر از ۱۸ نفر) انتظار حداقل یک افزایش دیگر نرخ بهره تا پایان سال جاری را دارند و میانه پیشبینی نرخ بهره پایان سال به حدود ۴٫۱ درصد رسیده است.
کوین وارش در کنفرانس مطبوعاتی کوتاه خود (حدود ۳۰ دقیقه، کوتاهترین در سالهای اخیر) تأکید کرد که تورم «بیش از حد بالا و برای مدت طولانی بالا مانده» و سیاست پولی پیش از این به اندازه کافی محدودکننده نبوده است. او گفت کمیته «دوز تسهیلی» را حذف کرده است.
واکنش کاخ سفید و دونالد ترامپ
کاخ سفید این تصمیم را «تا حدی ناگوار» خواند. کوش دسای، سخنگوی کاخ سفید، در مصاحبه با فاکسنیوز گفت: «تصمیم نسبتاً ناگوار امروز فدرال رزرو از دیدگاه دولت با دلایل اقتصادی قانعکنندهای پشتیبانی نمیشود.»
دونالد ترامپ نیز در پستهای شبکههای اجتماعی و اظهارات خود خواستار کاهش نرخ بهره به سطح ۱ درصد یا کمتر شد و گفت آمریکا «بهترین اعتبار جهان را دارد» و کشور در حال رونق سرمایهگذاری جدید است. او با وجود انتقاد از هیئت، همچنان از کوین وارش حمایت کرد اما هیئت را «خصمانه» و «سیاسی» توصیف نمود.
وارش در پاسخ به سوالات مربوط به فشار سیاسی گفت: «چیزی برای گفتن درباره بحث با رئیسجمهور ندارم» و بر استقلال فدرال رزرو تأکید کرد.
دیدگاه تحلیلگران و اقتصاددانان
بسیاری از تحلیلگران این حرکت را نشانهای از بازسازی اعتبار فدرال رزرو در مبارزه با تورم میدانند، هرچند مسیر سختگیرانهتر را تأیید میکنند. بانکهایی مانند BBVA Research انتظار دارند تنها یک افزایش ۲۵ واحدی دیگر (احتمالاً در دسامبر) رخ دهد و سپس نرخها تا پایان ۲۰۲۷ ثابت بماند. برخی دیگر احتمال افزایشهای بیشتر در صورت ماندگاری تورم ناشی از شوکهای انرژی و ژئوپلیتیک (بهویژه تنشهای خاورمیانه) را مطرح کردهاند.
اقتصاددانان به این نکته اشاره میکنند که رأی یکصدا (برخلاف نشست جولای که سه مخالف داشت) سیگنال قویتری از اجماع کمیته ارسال کرده و احتمال «یک و تمام» بودن این افزایش را کاهش داده است.
واکنش بازارها
بازارها بلافاصله واکنش منفی نشان دادند. شاخص داوجونز حدود ۶۳۰ واحد افت کرد، S&P 500 حدود ۰٫۴۵ درصد کاهش یافت و بازدهی اوراق ۲ ساله خزانهداری به بالاترین سطح از میانه ۲۰۲۴ رسید. دلار آمریکا نیز تقویت شد. بازارها اکنون احتمال افزایش دیگری در نشست اکتبر را حدود ۵۰ درصد قیمتگذاری کردهاند.
پیشبینیها برای ماههای آینده
با توجه به دادههای فعلی و پیشبینیهای فدرال رزرو، سناریوی محتمل این است که یک افزایش ۲۵ واحدی دیگر تا پایان ۲۰۲۶ انجام شود و نرخ بهره به محدوده ۴ تا ۴٫۲۵ درصد برسد. سپس در سال ۲۰۲۷ نرخها عمدتاً ثابت بماند و کاهشها از ۲۰۲۸ آغاز شود. با این حال، اگر تورم ناشی از انرژی و شوکهای عرضه ادامه یابد یا دادههای اقتصادی قویتر از انتظار باشد، احتمال افزایشهای بیشتر وجود دارد.
برای سرمایهگذاران و اقتصاد ایران، افزایش نرخ بهره آمریکا میتواند به تقویت دلار، فشار بر قیمت طلا و کامودیتیها، و افزایش هزینه تأمین مالی جهانی منجر شود. در عین حال، مبارزه موفقتر با تورم آمریکا میتواند در میانمدت به ثبات بیشتر بازارهای جهانی کمک کند.
اما پرسش مهم دیگر اینجاست:
اگر جنگ ایران و آمریکا و اسرائیل باعث تداوم افزایش قیمت نفت شود، آیا خود جنگ میتواند سیاست پولی آمریکا را سختتر کند؟
نفت؛ نقطه اتصال جنگ و تورم
یکی از مهمترین کانالهای انتقال بحران خاورمیانه به اقتصاد آمریکا، بازار انرژی است.
افزایش قیمت نفت، هزینه سوخت، حملونقل و تولید را افزایش میدهد و میتواند فشار تورمی ایجاد کند. در روزهای اخیر، نفت برنت در مقاطعی بالای ۱۰۰ دلار معامله شده و تحولات خاورمیانه به یکی از عوامل اصلی نگرانی درباره تورم تبدیل شده است.
در نتیجه، یک زنجیره اقتصادی شکل میگیرد:
تشدید تنش → افزایش ریسک عرضه نفت → افزایش قیمت انرژی → فشار تورمی در آمریکا → دشوارتر شدن کاهش نرخ بهره
این همان نقطهای است که تحولات میدان جنگ میتواند بهطور غیرمستقیم وارد محاسبات بانک مرکزی آمریکا شود.
فدرال رزرو؛ افزایش نرخ بهره در شرایطی متفاوت
فدرال رزرو در بیانیه خود تأکید کرده که عدمقطعیت اقتصادی همچنان بالاست و بخشی از این عدمقطعیت به تحولات ژئوپلیتیکی مربوط میشود. با این حال، این بانک اعلام کرده فعالیت اقتصادی آمریکا همچنان با سرعت مناسبی ادامه دارد و تورم بالاتر از هدف ۲ درصد باقی مانده است.
بنابراین تصمیم اخیر را نمیتوان صرفاً واکنش به جنگ دانست؛ مجموعهای از عوامل داخلی اقتصاد آمریکا، از جمله تورم، مصرف، بازار کار و سرمایهگذاری نیز در تصمیم فدرال رزرو نقش دارند.
اما جنگ چه چیزی را تغییر میدهد؟
اگر درگیریها باعث افزایش بیشتر و پایدارتر قیمت نفت شوند، فشار تورمی در آمریکا میتواند ادامه پیدا کند.
در چنین شرایطی، فدرال رزرو ممکن است برای مدت بیشتری سیاست پولی سختگیرانه را حفظ کند. پیشبینیهای سپتامبر این بانک نیز نشان میدهد مسیر نرخ بهره نسبت به برآوردهای قبلی بالاتر رفته است.
از سوی دیگر، اگر تنشهای منطقهای کاهش پیدا کند و بازار انرژی آرامتر شود، یکی از منابع فشار تورمی نیز کاهش خواهد یافت.
بنابراین،
قیمت نفت به یکی از مهمترین متغیرهایی تبدیل شده که میتواند مسیر اقتصاد آمریکا را به تحولات خاورمیانه پیوند بزند.
فشار بر بازارهای مالی آغاز شده است
واکنش اولیه بازارها به تصمیم فدرال رزرو نیز قابل توجه بود.
پس از اعلام افزایش نرخ بهره، شاخص دلار تقویت شد، بازده اوراق خزانهداری آمریکا افزایش یافت و شاخصهای اصلی سهام آمریکا کاهش پیدا کردند. نفت برنت نیز در معاملات روز چهارشنبه با کاهش مواجه شد، هرچند همچنان در محدوده بالای ۱۰۰ دلار قرار داشت.
این واکنش نشان میدهد که بازارها اکنون با یک معادله پیچیده روبهرو هستند:
جنگ → نفت → تورم → نرخ بهره → دلار → بازارهای مالیآیا نرخ بهره بالاتر به معنای تغییر سیاست جنگی آمریکا است؟
نه لزوماً.
تصمیم فدرال رزرو یک تصمیم پولی و اقتصادی است و مستقیماً درباره عملیات نظامی یا سیاست خارجی آمریکا تصمیمگیری نمیکند.
با این حال، افزایش نرخ بهره میتواند هزینه تأمین مالی دولت، شرکتها و خانوارها را افزایش دهد و در صورت تداوم، بر شرایط مالی اقتصاد آمریکا اثر بگذارد.
بنابراین ارتباط میان نرخ بهره و جنگ، بیشتر یک ارتباط اقتصادی غیرمستقیم است تا یک رابطه مستقیم نظامی.
معادلهای که والاستریت دنبال میکند
اکنون نگاه بسیاری از سرمایهگذاران به سه متغیر دوخته شده است:
۱. قیمت نفت
آیا نفت بالای ۱۰۰ دلار باقی میماند؟
۲. تورم آمریکا
آیا افزایش قیمت انرژی دوباره فشار تورمی ایجاد میکند؟
۳. مسیر نرخ بهره فدرال رزرو
آیا افزایش اخیر یک اقدام مقطعی است یا آغاز دورهای از سیاست پولی سختگیرانهتر؟
پاسخ این سه پرسش میتواند بر دلار، طلا، سهام، اوراق قرضه و هزینه تأمین مالی در اقتصاد آمریکا اثر بگذارد.
یک جنگ، چند جبهه
جنگ در خاورمیانه فقط در میدان نظامی دنبال نمیشود.
یک جبهه در میدان جنگ است؛
یک جبهه در بازار نفت؛
یک جبهه در والاستریت؛
و یک جبهه نیز در تصمیمهای فدرال رزرو.
آنچه در یکی از این جبههها رخ میدهد، میتواند به سرعت در دیگری منعکس شود.
به همین دلیل، تصمیم اخیر فدرال رزرو را باید فراتر از یک تغییر ساده در نرخ بهره دید: اقتصاد آمریکا اکنون در نقطهای قرار گرفته که تحولات ژئوپلیتیکی، قیمت انرژی و سیاست پولی بیش از گذشته به یکدیگر گره خوردهاند.
منابع و مستندات:
- بیانیه رسمی و Implementation Note فدرال رزرو (۱۶ سپتامبر ۲۰۲۶)
- Summary of Economic Projections سپتامبر ۲۰۲۶
- گزارشهای نیویورکتایمز، CNBC، رویترز، بلومبرگ و یاهوفایننس از نشست و کنفرانس مطبوعاتی
- اظهارات کاخ سفید و پستهای دونالد ترامپ
- تحلیلهای BBVA Research و سایر مؤسسات اقتصادی