دریافت کشبک از لایت فایننس؛ مراحل مزایا و نکات مهم برای ایرانیان
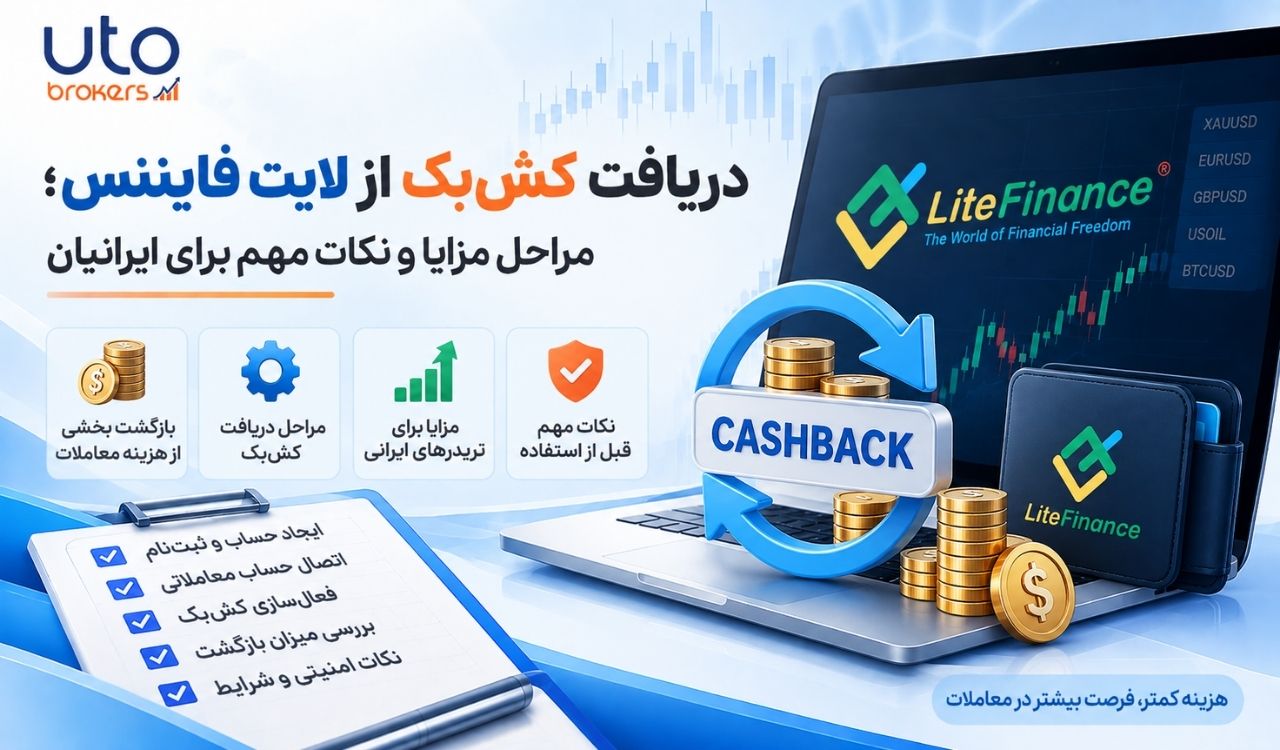
کاهش هزینه معامله برای کاربران فعال فارکس اهمیت زیادی دارد و یکی از روشهای رایج، دریافت ریبیت لایت فایننس است. در این سازوکار، بخشی از هزینهای که معاملهگر در قالب اسپرد یا کمیسیون پرداخت کرده به او بازگردانده میشود. خود لایت فایننس نیز چند نوع حساب با ساختار هزینه متفاوت دارد و میزان منفعت ریبیت میتواند به نوع حساب، حجم معامله و شرایط همکاری وابسته باشد. بنابراین بهتر است کاربر قبل از ثبت درخواست، نحوه محاسبه را دقیق بررسی کند.
بر اساس اطلاعات یوتوبروکرز، کاربران میتوانند در صورت رعایت شرایط معرفیشده، بخشی از هزینه معاملات خود را به صورت کشبک دریافت کنند. برای کاربری که هنوز حساب ندارد، مسیر معمول از ثبت نام لایت فایننس با لینک یا کد معرف مرتبط آغاز میشود. اگر حساب از قبل ساخته شده باشد، ممکن است امکان تغییر معرف وجود داشته باشد و کاربر باید مراحل مربوط به پروفایل و تأیید مشخصات را انجام دهد. شرایط دقیق این فرآیند ممکن است بهروزرسانی شود.
کشبک بیشترین اثر را برای معاملهگری دارد که تعداد معاملات یا حجم ماهانه بالاتری دارد. با این حال ریبیت نباید به انگیزهای برای معامله اضافی تبدیل شود. هدف اصلی این سازوکار کاهش هزینه معاملاتی است، نه افزایش تعداد پوزیشنها. اگر استراتژی کاربر فقط چند معامله باکیفیت در ماه ایجاد میکند، بهتر است همان برنامه حفظ شود و ریبیت به عنوان کاهشدهنده هزینه معاملات طبیعی سیستم دیده شود.
ریبیت لایت فایننس چگونه هزینه معامله را کاهش میدهد؟
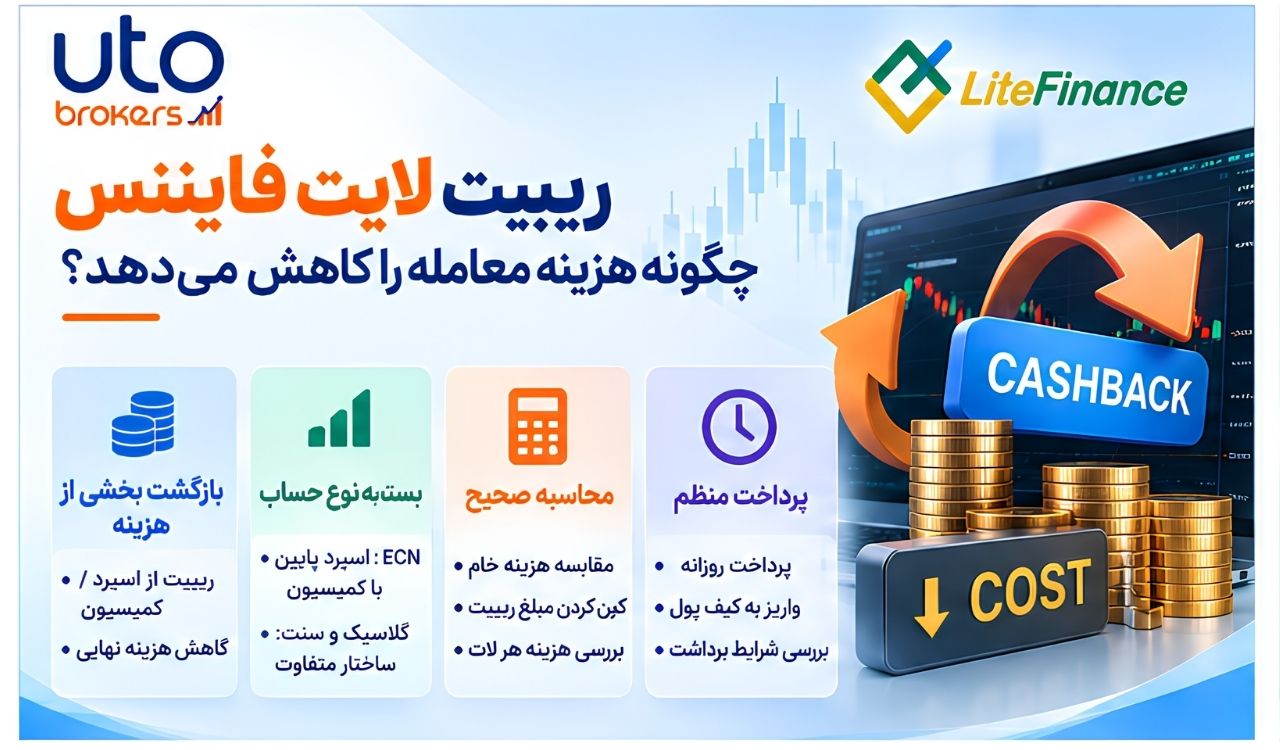
هر بار که معاملهگر معاملهای انجام میدهد، بسته به نوع حساب ممکن است بخشی از هزینه از طریق اسپرد یا کمیسیون پرداخت شود. ریبیت مکانیزمی است که قسمتی از این هزینه را بعداً بازمیگرداند. در حساب ECN لایت فایننس، اسپرد میتواند از صفر آغاز شود اما کمیسیون وجود دارد؛ در حساب کلاسیک و سنت ساختار هزینه متفاوت است. به همین دلیل ارزش ریبیت باید در کنار هزینه اصلی حساب محاسبه شود، نه به صورت یک درصد مستقل.
فرض کنید دو حساب هزینه خام متفاوتی دارند. اگر حساب اول ریبیت بیشتری بدهد اما اسپرد و کمیسیون آن از ابتدا بالاتر باشد، لزوماً ارزانتر نیست. معاملهگر بهتر است هزینه یک لات روی نماد اصلی خود را محاسبه کند و سپس مبلغ بازگشتی را از آن کم کند. این مقایسه مخصوصاً برای طلا، جفتارزهای اصلی و استراتژیهای اسکالپ اهمیت دارد، زیرا اختلاف کوچک هزینه در تعداد زیاد معاملات جمع میشود.
زمان پرداخت نیز اهمیت دارد. در اطلاعات موجود، برای طرح ریبیت لایت فایننس پرداخت روزانه ذکر شده است، اما کاربر باید قبل از اقدام شرایط جاری را دوباره کنترل کند. همچنین مشخص شود ریبیت به چه کیف پول یا حسابی واریز میشود و آیا برای برداشت آن محدودیتی وجود دارد. شفافیت در همین جزئیات است که ارزش واقعی یک طرح کشبک را مشخص میکند.
مراحل دریافت کشبک برای کاربر جدید و قدیمی چیست؟
برای کاربر جدید، سادهترین مسیر این است که قبل از افتتاح حساب بررسی کند ثبتنام از چه لینک یا کد معرف باید انجام شود تا حساب در ساختار مورد نظر قرار گیرد. سپس مراحل ثبتنام، تأیید ایمیل و شماره تماس و احراز هویت تکمیل میشود. بهتر است قبل از اولین واریز نیز از پشتیبانی درباره فعال بودن ریبیت سؤال شود تا کاربر مطمئن باشد حساب او مشمول طرح است و نیاز به اقدام دیگری ندارد.
برای کاربری که قبلاً در لایت فایننس حساب ساخته، مسیر میتواند متفاوت باشد. طبق فایل مرجع، امکان تغییر رفرال از بخش پروفایل و تأیید مشخصات مطرح شده و برای این کار شناسههای مربوط به معرف وارد میشوند. پس از ارسال درخواست، بهتر است کاربر فعال شدن تغییر را از پشتیبانی تأیید کند. تا زمانی که وضعیت معرف مشخص نشده، افزایش حجم معامله با هدف دریافت کشبک منطقی نیست.
شرایط دریافت ریبیت 80 درصدی:
افرادی که از قبل حساب دارند از طریق زیر ما را معرف خود قرار دهند:
ابتدا از داخل کابین وارد قسمت پروفایل شوید و سپس از قسمت تایید مشخصات روی گزینهی “ویرایش ” روبروی قسمت تغییر رفرال کلیک کنید:
تغییر کد معرف در بروکر لایت فایننس
2. در بخش اول uid را وارد کنید: uid=818323595
3. در بخش دوم نیز cid را قرار دهید: cid=221203
مزایای کشبک چیست و چه برداشت اشتباهی باید کنار گذاشته شود؟
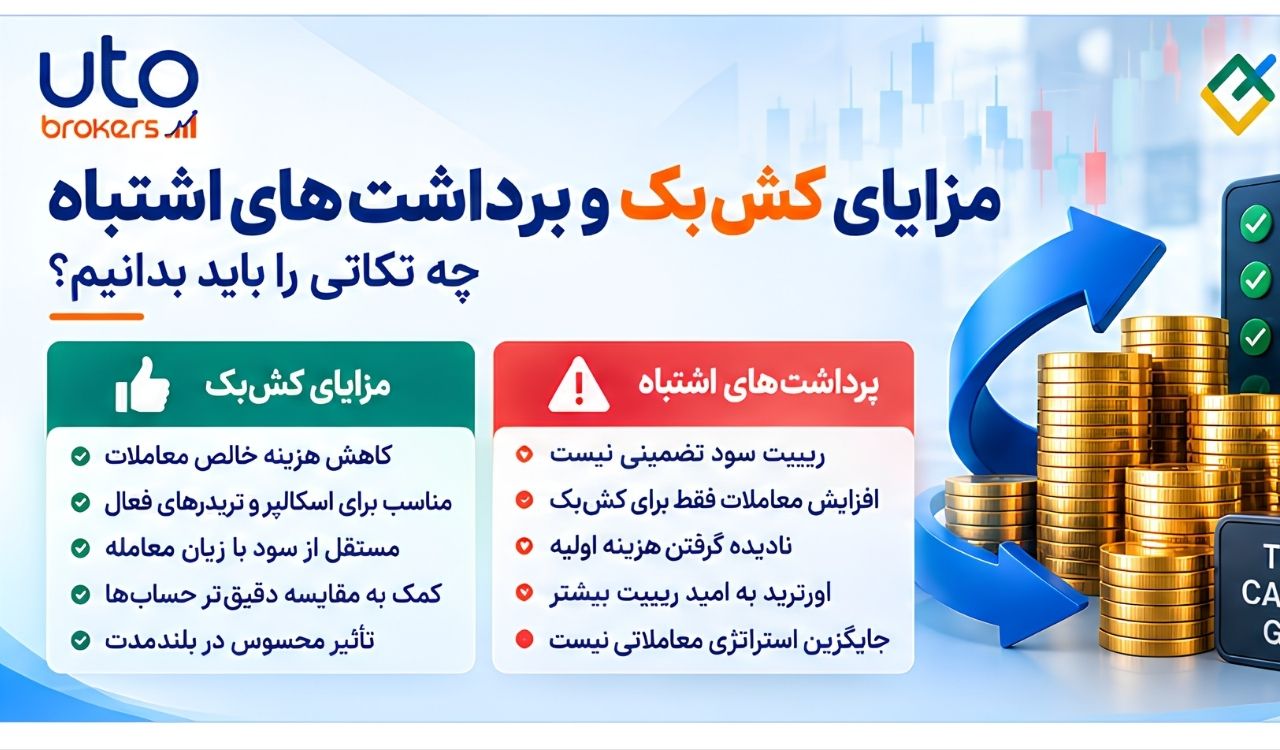
مهمترین مزیت کشبک کاهش هزینه خالص معاملات است. برای اسکالپر یا معاملهگر روزانه که تعداد زیادی پوزیشن باز و بسته میکند، هزینه معاملاتی بخش مهمی از نتیجه نهایی است و بازگشت بخشی از آن میتواند در بلندمدت محسوس باشد. ریبیت همچنین امکان مقایسه دقیقتر حسابها را فراهم میکند؛ زیرا معاملهگر به جای نگاه کردن به اسپرد خام، هزینه بعد از بازپرداخت را بررسی میکند و تصمیم واقعبینانهتری میگیرد.
مزیت دیگر این است که ریبیت به نتیجه هر معامله وابسته به معنای سود یا زیان بودن پوزیشن نیست؛ اصل سازوکار به هزینه ایجادشده از فعالیت معاملاتی مربوط میشود. با این حال جزئیات هر طرح باید جداگانه مطالعه شود. معاملهگر نباید ریبیت را سود تضمینشده بداند، زیرا اگر خود معاملات زیانده باشند، بازپرداخت هزینه فقط بخش کوچکی از زیان را جبران میکند و نمیتواند استراتژی نامناسب را سودآور کند.
برداشت اشتباه رایج این است که هرچه بیشتر معامله کنیم ریبیت بیشتری میگیریم، پس افزایش تعداد معاملات مفید است. این منطق میتواند به اورترید منجر شود. هزینهای که ابتدا پرداخت میشود معمولاً بیشتر از بخشی است که بازمیگردد؛ بنابراین ایجاد معامله اضافی فقط برای کشبک از نظر مالی منطقی نیست. بهترین استفاده زمانی است که برنامه معاملاتی ثابت بماند و بازپرداخت صرفاً هزینه همان معاملات برنامهریزیشده را کاهش دهد.
کاربران ایرانی پیش از فعالسازی چه نکاتی را بررسی کنند؟
مسئله بعدی واریز و برداشت است. لایت فایننس روشهای مختلفی ارائه میکند و در فایل یوتوبروکرز، ارز دیجیتال به عنوان یکی از مسیرهای کاربردی برای کاربران ایرانی معرفی شده است. کاربر باید هزینه شبکه، زمان انتقال، محدودیت برداشت و تطابق اطلاعات حساب با احراز هویت را بررسی کند. بهتر است اولین برداشت با مبلغ محدود انجام شود تا فرآیند عملی پیش از افزایش سرمایه آزمایش شود.
در نهایت دریافت کشبک زمانی مفید است که در کنار انتخاب درست بروکر و حساب قرار گیرد. کیفیت اجرا، پایداری پلتفرم، پشتیبانی، امکان برداشت و تناسب حساب با استراتژی از ریبیت مهمتر هستند. اگر همه این عوامل مناسب باشند، بازگشت بخشی از هزینه میتواند مزیت اضافهای ایجاد کند. برای معاملهگر ایرانی، رویکرد منطقی این است که ابتدا امنیت و سازگاری خدمات را بررسی کند و سپس از کشبک برای بهینهسازی هزینه استفاده کند. این کار کمک میکند کشبک ابزار کاهش هزینه باشد، نه انگیزهای برای افزایش بیدلیل تعداد معاملات.
پایگاه خبری تجریش